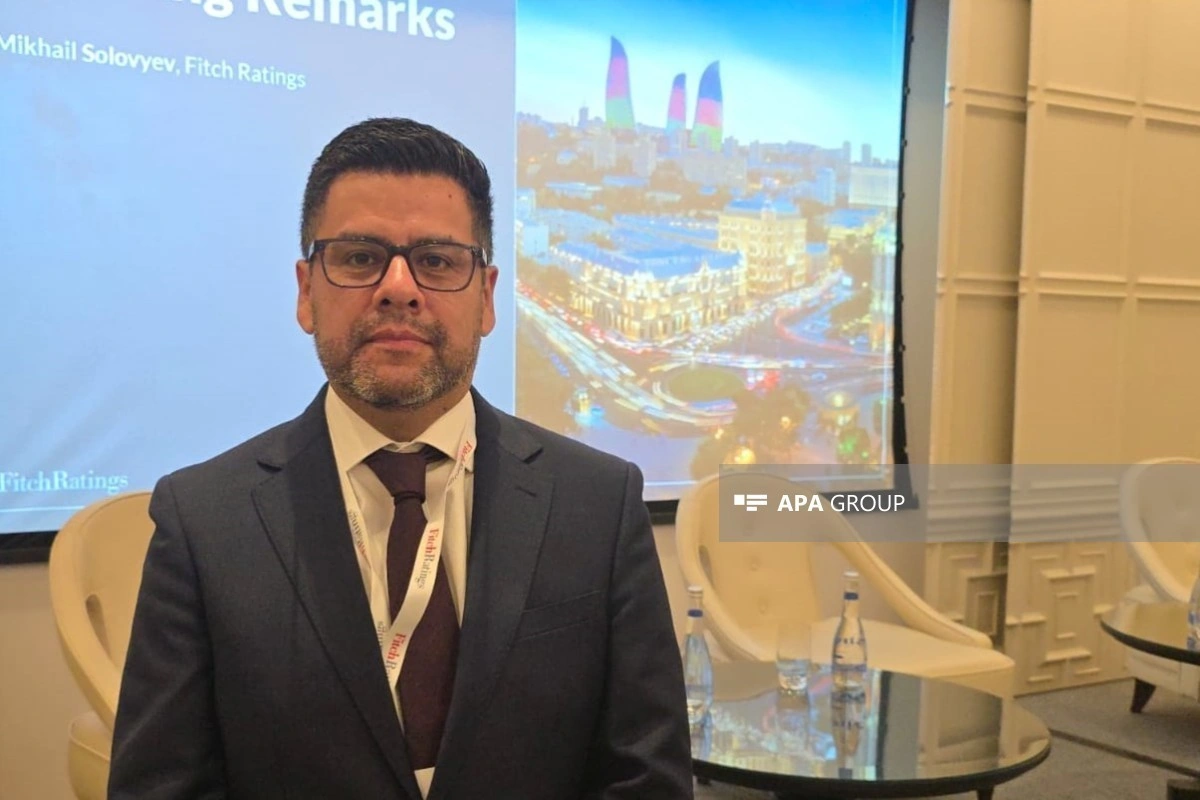
Генеральный директор Fitch Ratings, руководитель группы суверенных рейтингов по Восточной Европе Эрих Ариспе Моралес ответил на вопросы АПА-Экономикс о кредитном рейтинге Азербайджана, финансовых резервах страны, устойчивости курса маната и на другие экономические вопросы.
— Азербайджан обладает сильной суверенной балансовой позицией, низким государственным долгом и значительными внешними активами. Что ещё должно измениться для повышения рейтинга Азербайджана до уровня «BBB»? Считаете ли вы такое повышение реальным в ближайшие один-два года?
— Как вам известно, в настоящее время прогноз по кредитному рейтингу Азербайджана — «Стабильный». Это означает, что факторы, оказывающие повышательное и понижательное давление на рейтинг, сбалансированы.
В кредитном профиле Азербайджана имеются очевидные преимущества с точки зрения внешних и бюджетных показателей. Мы ожидаем, что суверенные внешние активы страны, включая активы Центрального банка и Государственного нефтяного фонда, в 2026 году составят около 91 млрд долларов США. По нашим прогнозам, отношение чистых суверенных внешних активов к ВВП составит примерно 73%.
Государственный долг Азербайджана составляет менее 20% ВВП. Для сравнения, медианный показатель для стран с рейтингом категории «BBB» составляет около 57%.
Эти показатели свидетельствуют о сильной суверенной балансовой позиции Азербайджана. Однако одним из факторов, которые мы считаем важными для повышения кредитного рейтинга страны, является дальнейшее повышение эффективности экономической и финансовой политики.
Это включает повышение надёжности и предсказуемости денежно-кредитной политики, совершенствование её трансмиссионного механизма, а также усиление согласованности между бюджетной и денежно-кредитной политикой. Цель заключается в предотвращении макроэкономических дисбалансов и поддержании инфляции на низком уровне.
Ещё одним важным направлением является дальнейшее улучшение экономических и институциональных показателей Азербайджана. По таким показателям, как качество государственного управления и ВВП на душу населения, у Азербайджана имеется потенциал для развития по сравнению с другими странами, обладающими рейтингом инвестиционного уровня.
Реформы в этих направлениях могут способствовать как улучшению показателей, учитываемых при оценке кредитного рейтинга страны, так и ускорению экономического роста и расширению частных инвестиций.
— Курс азербайджанского маната остаётся стабильным на протяжении многих лет. Считает ли Fitch нынешний обменный курс устойчивым в среднесрочной перспективе?
— В настоящее время мы считаем, что решение правительства сохранять действующий курс маната по отношению к доллару США соответствует экономическим условиям. Когда в 2024 году мы вновь повысили кредитный рейтинг Азербайджана до инвестиционного уровня, мы также учитывали значительные финансовые резервы страны. Эти резервы позволяют смягчать последствия возможного снижения цен на нефть и другие сырьевые товары.
Кроме того, в последние годы Азербайджан расширил свои возможности по управлению влиянием колебаний нефтяных цен на экономику. Это также способствует поддержанию стабильного курса маната по отношению к доллару.
В настоящее время финансовые резервы страны, денежно-кредитная политика Центрального банка и бюджетная политика правительства поддерживают сохранение действующего обменного курса маната.
Важным фактором является также сильная внешняя финансовая позиция Азербайджана. Мы считаем, что даже в случае снижения цен на нефть и газ доходы страны от внешней торговли и других международных операций продолжат превышать расходы.
По нашим прогнозам, в 2026 году профицит счёта текущих операций Азербайджана составит около 11% ВВП.
— Какая институциональная реформа является наиболее важной для устранения факторов, ограничивающих повышение суверенного рейтинга Азербайджана?
— Прежде всего, важно сформировать более продолжительную практику последовательного проведения политики. В последние годы мы наблюдали прогресс в управлении ликвидностью. Теперь один из главных вопросов заключается в том, насколько устойчивым окажется этот прогресс.
В то же время Центральному банку важно усилить трансмиссионный механизм денежно-кредитной политики. Необходимо, чтобы решения в области денежно-кредитной политики оказывали более широкое влияние на экономику, как это происходит в других странах с рейтингом инвестиционного уровня.
Речь идёт о влиянии на стоимость финансирования на внутреннем рынке, процентные ставки по депозитам и кредитам. В условиях низкого уровня финансового посредничества и высокой долларизации это непростая задача. Любой прогресс в направлении повышения независимости Центрального банка также был бы воспринят положительно.
Кроме того, мы хотели бы видеть более последовательный подход к согласованию бюджетной и денежно-кредитной политики.
Инфляция также является одним из показателей, за которыми мы внимательно следим. Мы ожидаем, что среднегодовая инфляция в Азербайджане составит около 6,1% в 2026 году и 5,6% в 2027 году. Эти показатели выше, чем в странах с сопоставимыми кредитными рейтингами.
Снижение инфляции до более низкого уровня остаётся одной из важных задач экономической политики. Для нас важно понять, действительно ли изменения, наблюдавшиеся в последние несколько лет, свидетельствуют об устойчивом изменении экономической политики.
В бюджетной политике наблюдаются шаги по снижению зависимости от трансфертов Государственного нефтяного фонда и нефтяных доходов, а также по консолидации ненефтяного первичного дефицита.
Вместе с тем, для поддержки экономического роста важно повышать уровень инвестиций и расширять участие частного сектора в инвестиционном процессе.
— Азербайджан располагает значительными финансовыми резервами, и правительство намерено продолжать их наращивание. Как вы считаете, сможет ли страна одновременно сохранять эти резервы и обеспечивать экономический рост по мере снижения зависимости от нефтяных доходов?
— Мы не проводим расчётов относительно того, на сколько лет хватит финансовых резервов, поскольку ключевым фактором здесь является проводимая правительством политика. В настоящее время правительство ставит перед собой цель дальнейшего увеличения этих финансовых резервов.
Например, правительство намерено довести активы Государственного нефтяного фонда до 100 млрд долларов. Это свидетельствует о наличии политического курса, направленного на сохранение финансовых резервов.
Бюджетная позиция Азербайджана в настоящее время остаётся сильной. Мы ожидаем, что в 2026 году профицит сводного бюджета составит около 3,7% ВВП. Однако, на мой взгляд, более важным вопросом является диверсификация экономики.
Если правительство сокращает влияние бюджетных расходов на экономику, то возникает главный вопрос: за счёт каких источников будет обеспечиваться экономический рост?
Теоретически правительство может использовать финансовые резервы для проведения более агрессивной бюджетной политики и стимулирования экономического роста. Однако такой подход не будет устойчивым и в конечном итоге приведёт к сокращению финансовых резервов.
Учитывая решение правительства сохранять или даже укреплять финансовые резервы, для нас ключевое значение имеет то, какие меры будут приняты для расширения роли частного сектора в поддержании экономического роста и насколько сам частный сектор будет способен выполнять эту роль.
— Как вы оцениваете текущее состояние банковского сектора Азербайджана?
— В последние годы мы наблюдаем значительный прогресс. В банковском секторе отмечаются цифровизация, снижение зависимости от внешнего финансирования, формирование достаточных буферов капитала и улучшение качества активов.
Например, ведется работа по переходу на стандарты «Базель III» в части отчётности и пруденциальных буферов.
В настоящее время банковский сектор не является одним из основных источников обеспокоенности с точки зрения суверенного кредитного рейтинга Азербайджана.
Современная международная обстановка характеризуется высокой волатильностью, усилением стремления инвесторов избегать рисков и более высокой доходностью в развитых экономиках.
Несмотря на это, мы считаем, что Азербайджан в определённой степени защищён от подобных внешних воздействий. Банковскому сектору также удалось сократить часть своих уязвимостей.
Вместе с тем сохраняется потенциал для расширения роли банковского сектора в финансировании экономического роста.
В банковской системе имеется ликвидность, а финансовое положение банков остаётся хорошим. Однако для более быстрого расширения кредитования бизнеса необходимо наличие достаточного количества проектов в частном секторе и спроса на кредиты.